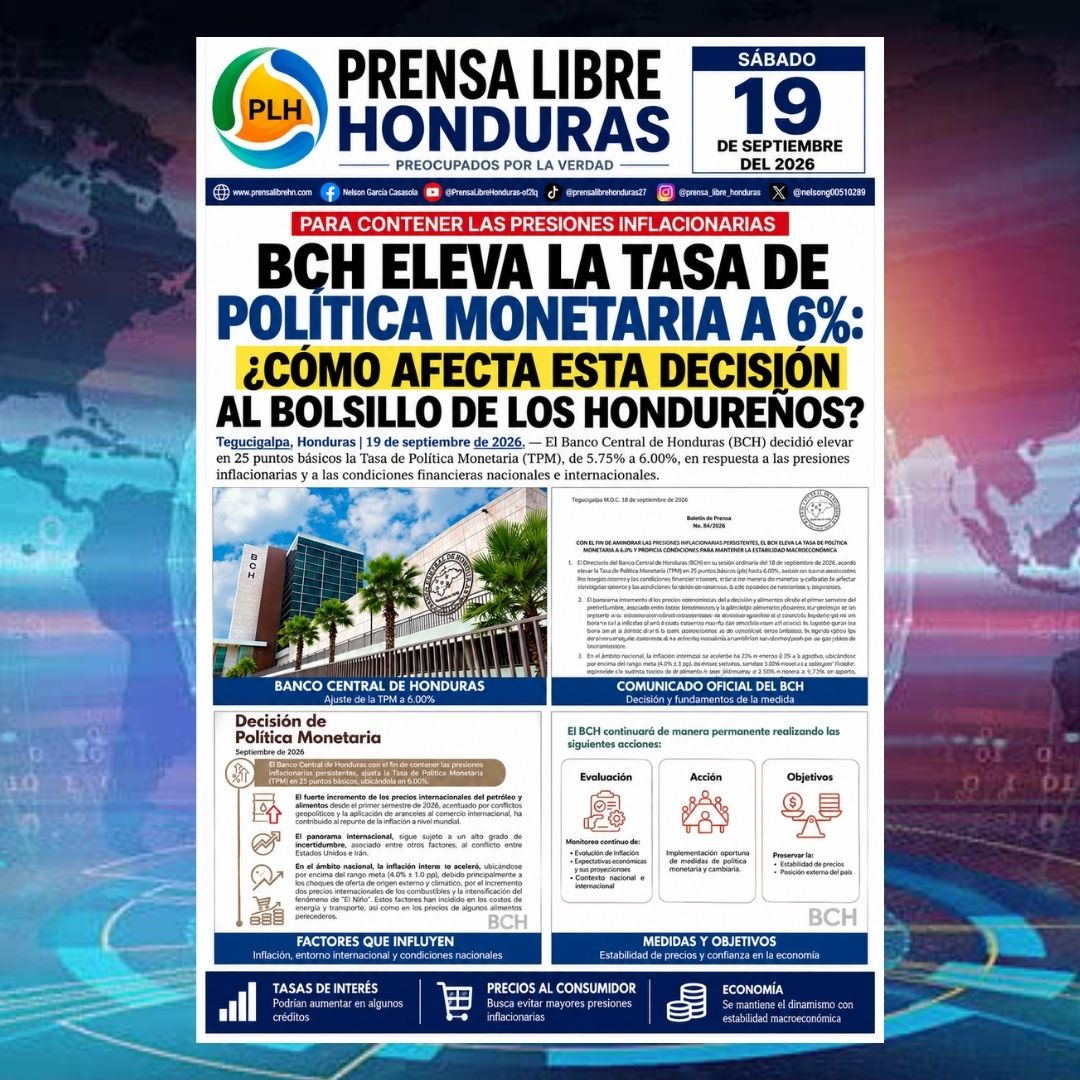
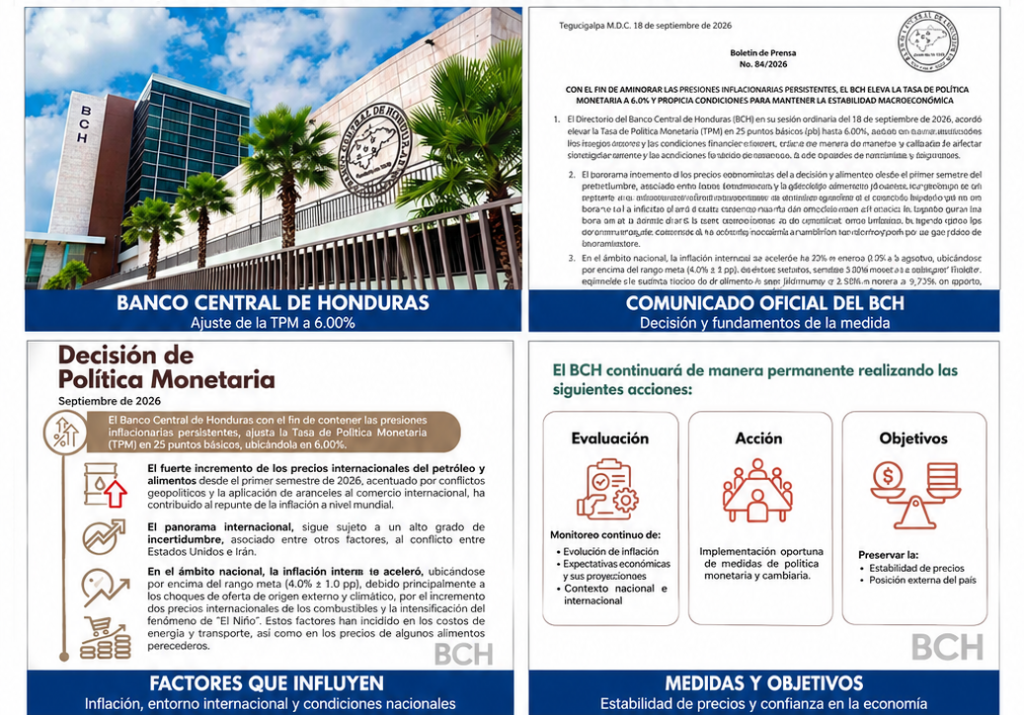
Tegucigalpa, Honduras | 19 de septiembre de 2026. — El Banco Central de Honduras (BCH) decidió elevar en 25 puntos básicos la Tasa de Política Monetaria (TPM), de 5.75% a 6.00%, a partir del lunes 21 de septiembre, en respuesta a las presiones inflacionarias y a las condiciones financieras nacionales e internacionales. El BCH sostiene que se trata de una medida preventiva y calibrada para contener la inflación sin afectar significativamente el dinamismo de la economía.
¿Por qué el BCH tomó esta decisión?
Uno de los principales factores es el comportamiento de la inflación. En agosto de 2026, la inflación interanual llegó a 6.20%, por encima del rango meta del BCH de 4.0% ± 1 punto porcentual. El propio Banco Central señaló que la inflación de alimentos y energía aumentó hasta 10.0%, mientras la inflación subyacente —que excluye alimentos y energía— se ubicó en 2.3%.
El BCH también atribuye parte de las presiones a los mayores precios internacionales del petróleo y los alimentos, además de factores geopolíticos y climáticos. En este escenario, la autoridad monetaria busca evitar que los aumentos de costos terminen trasladándose de manera más amplia a otros bienes y servicios.
¿Le afecta directamente a la población?
Sí, pero el efecto no es igual para todos ni ocurre de manera inmediata. La TPM no es la tasa que cada hondureño paga directamente al banco; funciona como una referencia para las condiciones monetarias y financieras. Cuando aumenta, puede ejercer presión al alza sobre las tasas de interés de préstamos en moneda nacional y, dependiendo de las condiciones del mercado, encarecer el financiamiento para hogares y empresas.
Los principales efectos potenciales son:
- Personas con préstamos: quienes tengan créditos con tasas variables o contraten nuevos financiamientos podrían enfrentar mayores costos financieros si los bancos trasladan el ajuste a sus tasas.
- Familias que buscan vivienda, vehículo o préstamos personales: un entorno de tasas más elevadas puede reducir su capacidad de endeudamiento o aumentar el costo total de un crédito.
- Empresas: el financiamiento más caro puede hacer que algunas compañías pospongan inversiones, ampliaciones o contrataciones.
- Ahorrantes: tasas de referencia más elevadas también pueden favorecer mejores rendimientos en determinados productos de ahorro o inversión, aunque esto depende de cada institución financiera.
- Consumidores en general: el objetivo final es reducir las presiones inflacionarias. Si la política monetaria logra moderar los aumentos de precios, puede contribuir a proteger el poder adquisitivo de los hogares.
El efecto positivo que busca el BCH
La lógica de la medida es que un crédito más costoso puede moderar el crecimiento de la demanda, evitando que una economía con fuerte consumo e inversión genere presiones adicionales sobre los precios. El BCH reportó que el IMAE creció 4.4% en julio y que el crédito bancario al sector privado aumentó 8.0% interanual en agosto, indicadores que forman parte del contexto considerado por la institución.
En términos sencillos: el aumento puede tener un costo para quienes necesitan financiamiento, pero busca evitar un costo mayor derivado de una inflación persistentemente elevada.
¿Significa que todos los préstamos subirán 0.25%?
No necesariamente. Es importante no interpretar el aumento de la TPM como un incremento automático de 0.25 puntos porcentuales en todos los préstamos bancarios. La transmisión hacia las tasas comerciales depende de cada institución, del tipo de crédito, del plazo, del riesgo del cliente y de las condiciones financieras del mercado.
El presidente del BCH, Roberto Lagos, ha descrito el movimiento como un ajuste gradual y calibrado, precisamente para evitar una modificación abrupta de las condiciones financieras.
Un escenario que requiere seguimiento
La decisión ocurre mientras los hogares hondureños ya enfrentan presiones por el costo de los combustibles, alimentos y energía. Por ello, el impacto final dependerá de si las medidas monetarias consiguen moderar la inflación durante los próximos meses sin generar una desaceleración significativa del consumo, el crédito y la inversión.
Análisis económico: el aumento de la TPM no representa por sí solo una pérdida directa de dinero para todos los hondureños, pero sí puede traducirse en condiciones de crédito más restrictivas. Al mismo tiempo, su objetivo es contener una inflación que ya supera el rango meta y proteger, en el mediano plazo, el poder de compra de la población. La evolución de las tasas bancarias, los precios de alimentos y combustibles y la inflación de los próximos meses será determinante para medir el impacto real sobre los hogares.
Periodista: Nelson Garcia Casasola
Prensa Libre Honduras | Preocupados por la Verdad